ECONOMÍA | DÓLAR, CANJE Y FUGA
El precio de irse: el canje entre el MEP y el CCL, termómetro de la desconfianza
El sobreprecio que se paga por sacar los dólares del país saltó en octubre junto con el riesgo país. No es un impuesto ni un dato técnico: mide cuánto se desconfía. Y el Estado publica el precio, pero no cuántos dólares se van.
Escuchá esta nota
0:00 / 8:06
8 min · Voz generada automáticamente
Lo que tenés que saber
- El canje entre el MEP y el CCL pasó de 4,6% a 5,3% en un mes y el jueves superó el 7% durante la rueda.
- Se mueve junto al riesgo país, que subió de 566 a 675 puntos: los dos miden desconfianza desde lados distintos.
- El precio de la salida se publica todos los días; el volumen de dólares que se va por CCL, no.
El jueves, en algún momento de la rueda, sacar un dólar de la Argentina costó más de 7% por encima de lo que costaba tenerlo acá. Al cierre se calmó, pero quedó en 5,3%. Hace un mes estaba en 4,6%. En febrero rondaba el 2,8%.
Nadie cobra esa diferencia. No hay ventanilla ni decreto. La pone el mercado, peso a peso, con lo que alguien está dispuesto a pagar para que sus ahorros duerman afuera. Por eso dice tanto.
Qué es el canje
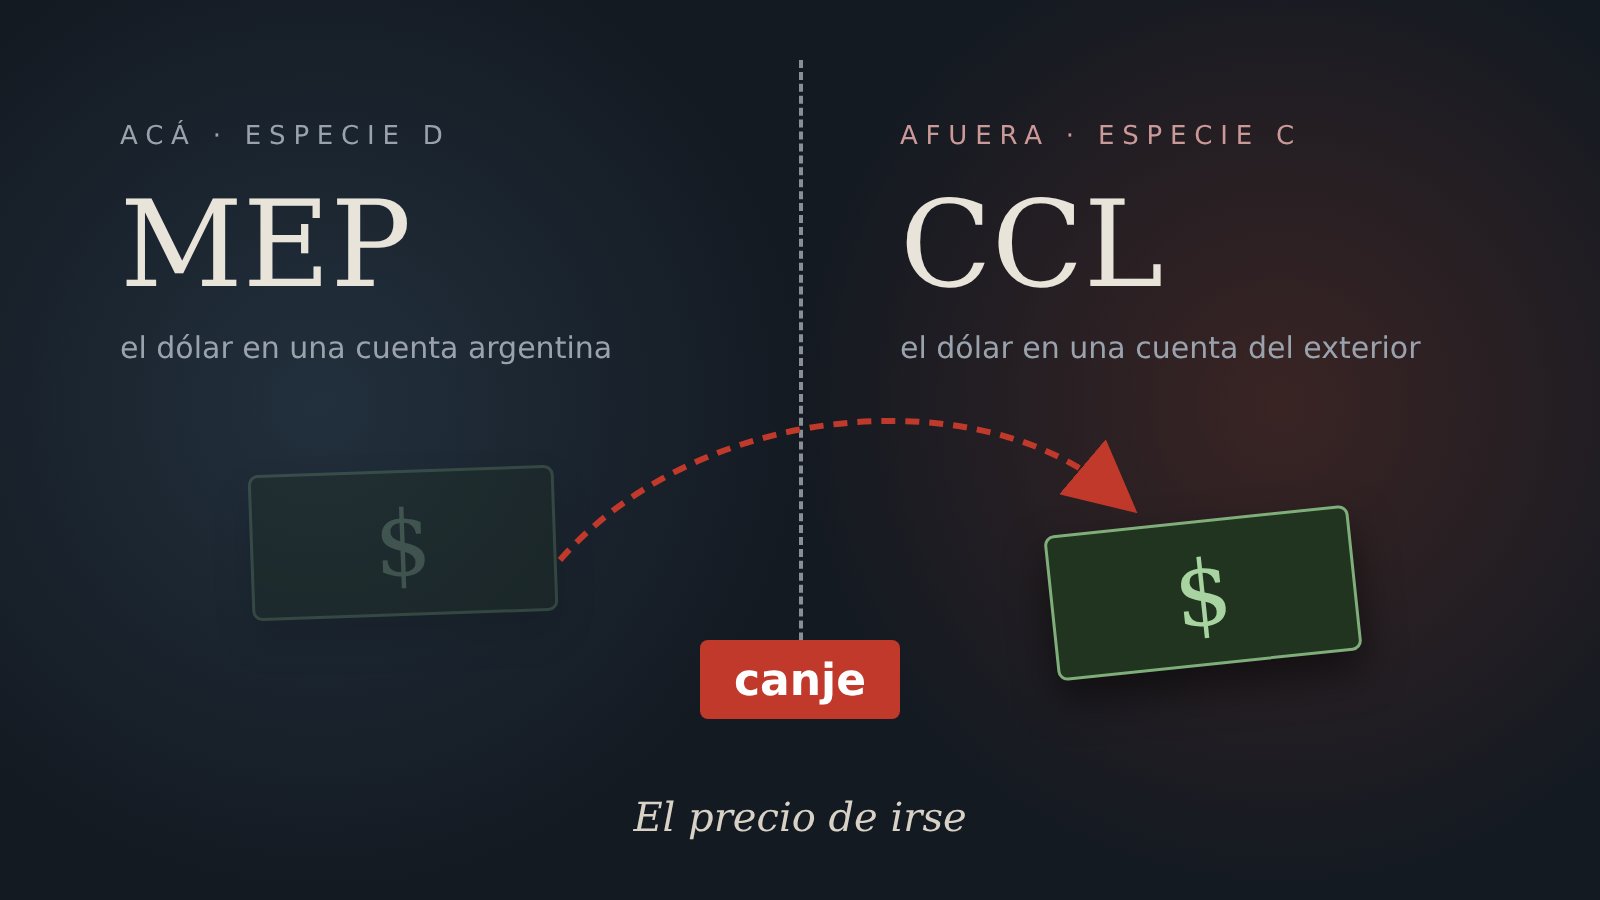
El circuito es simple. Se compra un bono en pesos y se vende en dólares. Si los dólares caen en una cuenta local, es el MEP. Si caen en una cuenta del exterior, es el contado con liquidación (CCL). El bono es el mismo. Lo único que cambia es la jurisdicción.
Entonces la diferencia entre los dos precios no mide cuánto vale el dólar. Mide cuánto vale que ese dólar esté fuera del alcance de las reglas argentinas. En la jerga se habla de pasar de “especie D” a “especie C”. Ese paso es el canje.
Un mes de canje
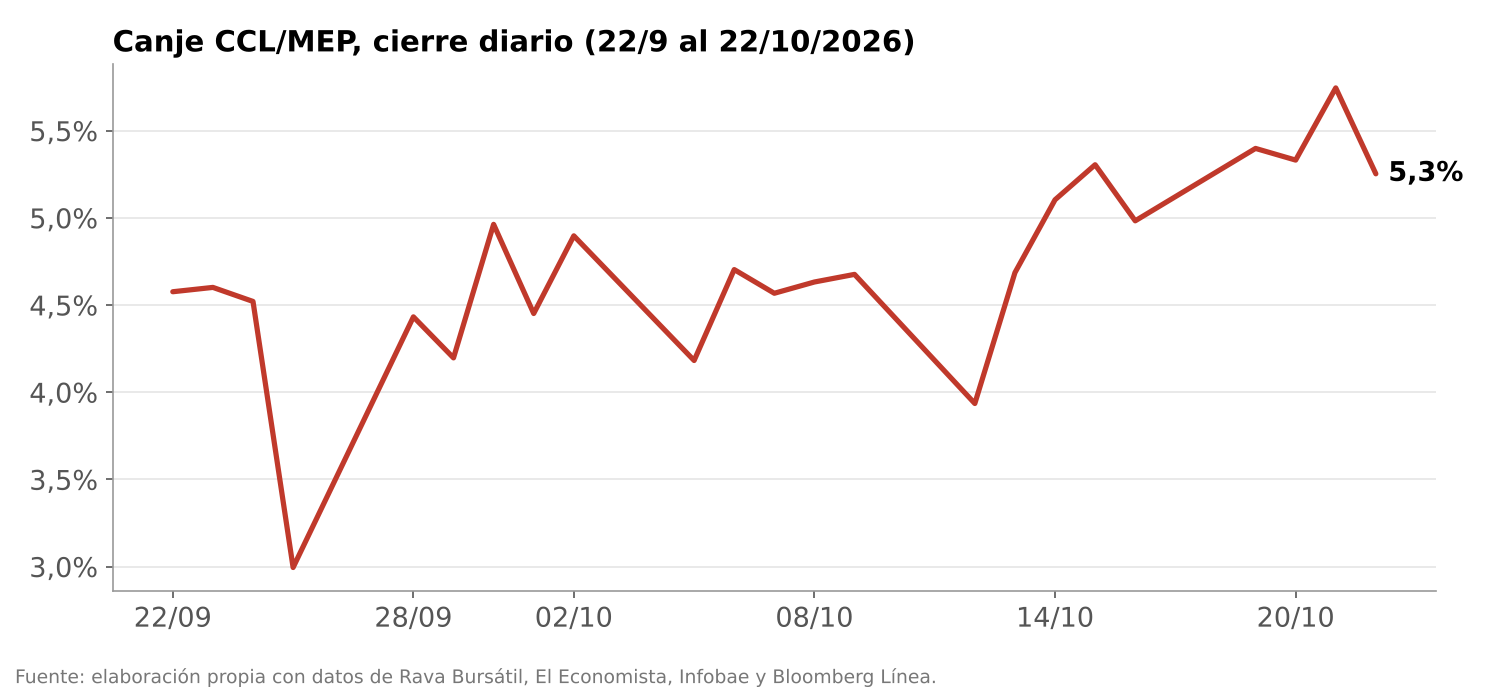
Cómo leerlo: cada punto es cuánto más caro fue, ese día, un dólar afuera que uno acá. Si la línea sube, sacar la plata cuesta más. Y si cuesta más, es porque más gente quiere hacerlo. Fuente: elaboración propia con cierres de Rava Bursátil, El Economista, Infobae y Bloomberg Línea.
La curva no sube de golpe. Se mueve de lado casi todo octubre y despega en la segunda quincena, la misma semana en que el riesgo país tocó su máximo del año.
Por qué es un índice de desconfianza
Quien paga el canje ya tiene dólares. No se está cubriendo de una devaluación. Paga para cambiar de lugar. Y eso solo tiene sentido si teme que, acá, esos dólares queden atrapados.
La Argentina tiene memoria de eso. El corralito de 2001. Los cepos de 2011 y de 2019. Cada vez que se cerró la puerta, los que estaban adentro quedaron adentro. El canje es lo que se paga hoy para no repetir esa historia mañana. Cuando sube, el mercado está diciendo que esa posibilidad, aunque lejana, dejó de ser cero.
Por eso se mueve junto con el riesgo país. Los dos miden lo mismo desde lados distintos: uno, cuánto se le exige al Estado para prestarle; el otro, cuánto se paga para que el Estado no pueda tocar lo propio. El riesgo país arrancó el período en 566 puntos y el 19 de octubre cerró en 675. Esta semana llegó a tocar 710 durante la rueda. En julio había estado en 403.
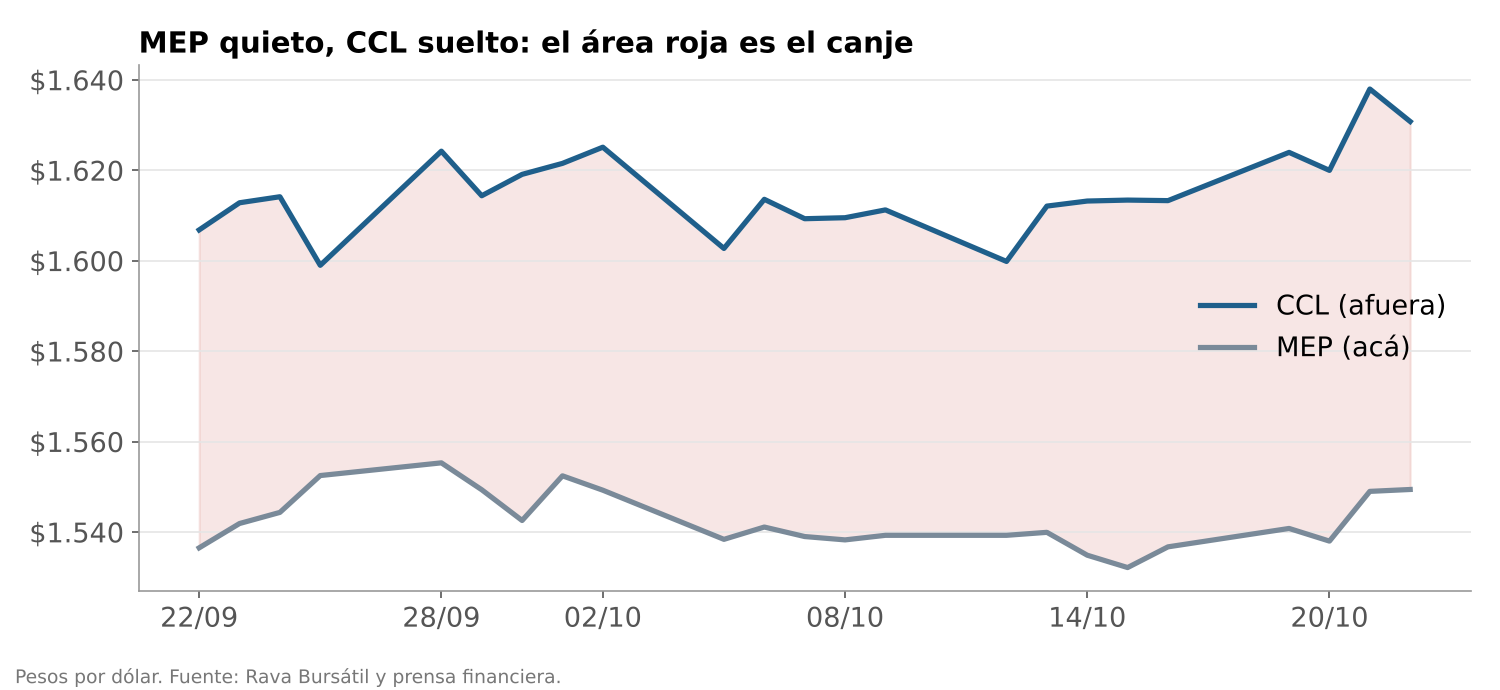
Cómo leerlo: la línea de abajo es el dólar acá; la de arriba, el dólar afuera. El área roja entre las dos es el canje. La de abajo casi no se mueve. Fuente: Rava Bursátil y prensa financiera.
El gráfico muestra algo más. El MEP casi no se mueve. El CCL sí. Para Matías Fernández, de Aurum Valores, la explicación más probable es que el MEP y el oficial están administrados, y el CCL es el único que queda libre. Si es así, el canje es la válvula por donde se escapa la presión que no se ve en los otros precios.
“Una búsqueda de cobertura fuera del circuito local.” — Andrés Azicri, Vector Investments, sobre la suba del canje.
El termómetro en perspectiva
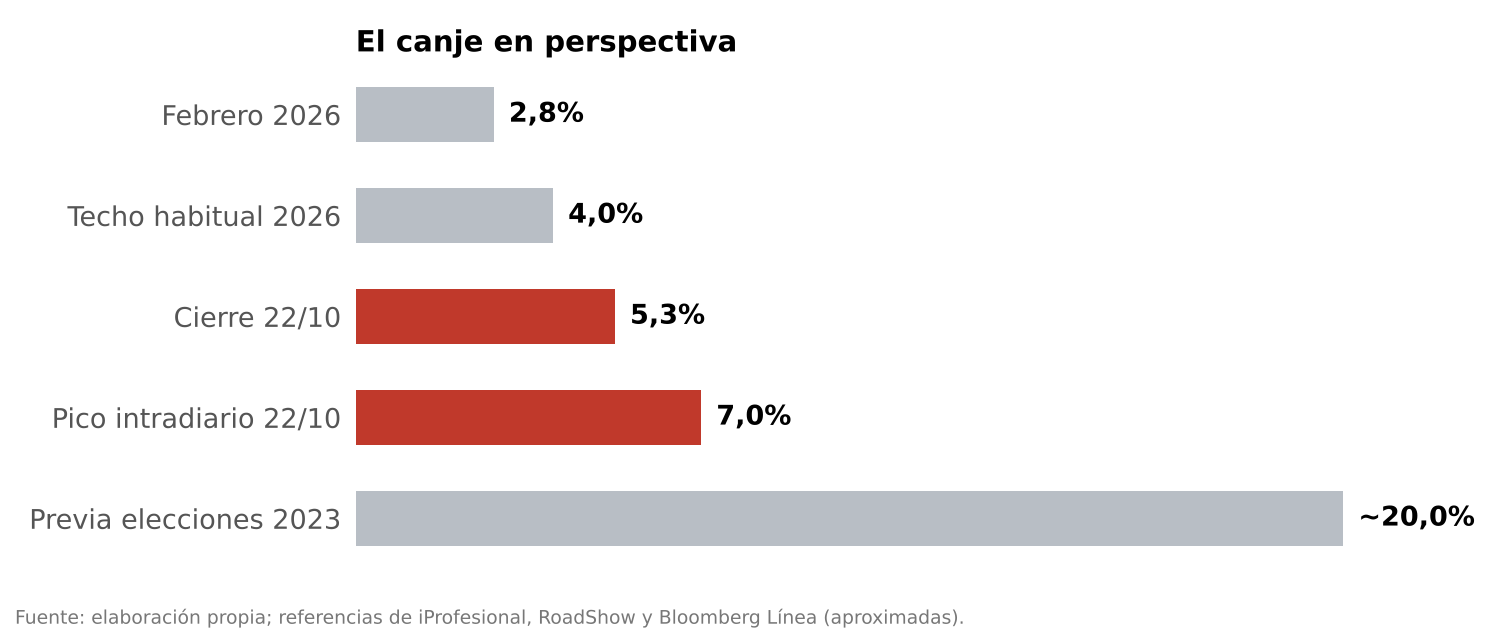
Cómo leerlo: cuanto más larga la barra, más se pagó por sacar un dólar. En rojo, lo de esta semana. Las referencias son aproximadas y vienen de la prensa financiera.
Lo de hoy no es una corrida. Antes de las elecciones de 2023, con cepo pleno, el canje se acercó al 20%. Pero en 2026 casi nunca había pasado del 4%. Romper ese techo es la novedad.
No todo es miedo
Sería injusto leer cada punto del canje como pánico. Hay demanda que no tiene nada de emocional. Empresas que giran dividendos a sus casas matrices después de años de cepo: llevan unos 4.000 millones de dólares en el año. Fondos de Estados Unidos que reducen posiciones antes del cierre de su ejercicio fiscal. Brasil, en plena elección, compitiendo por los mismos capitales. Y menos arbitraje: las mesas que antes cerraban la brecha hoy operan con más cuidado.
Martín De La Fuente, de BAVSA, lo resume como un desequilibrio entre oferta y demanda de dólar cable. Y advierte que, si la incertidumbre crece de cara a 2027, el proceso puede alimentarse solo. Ahí está el punto. Los motivos técnicos explican el arranque. La desconfianza explica que no se corrija.
Lo que no se mide
El precio de la salida se ve todos los días en cualquier pantalla. El monto, no. La CNV y BYMA registran cada operación de canje, pero nadie publica una serie de cuántos dólares salieron por CCL. Lo que hay llega tarde y mezclado con todo lo demás:
- BCRA, Balance Cambiario (mensual): en agosto las personas compraron netos USD 3.366 millones; el propio Banco Central estima que unos USD 700 millones fueron a activos externos.
- INDEC, Balanza de Pagos (trimestral): en el segundo trimestre los activos financieros de los argentinos en el exterior subieron USD 7.640 millones. El dato sale con tres meses de demora.
- Salida por CCL: no se publica.
Conclusión: medir también es una decisión política
El canje no acusa a nadie. Es un precio. Pero dice algo que ningún discurso puede tapar: una parte de los que tienen dólares prefiere pagar para tenerlos lejos del Estado argentino. Eso no se arregla con una conferencia de prensa. Se arregla con reglas que duren más que un ciclo electoral.
El gobierno apostó a la libertad cambiaria. Su argumento es que el cepo genera más fuga de la que evita, y que la mayoría de los dólares se queda en el país. Puede tener razón. Los críticos dicen que, con el riesgo país en máximos del año, dejar la puerta abierta convierte los dólares del superávit y de la deuda en ahorro que se va. También pueden tener razón.
El problema es que hoy nadie puede comprobarlo. El precio de la salida se publica todos los días. El volumen, no. Y esa sí es una elección del Estado, no del mercado. La CNV y BYMA tienen el dato. Publicar cuántos dólares cruzan por CCL cada semana no es volver al cepo. Es darle a la sociedad la información para discutir con números y no con fe.
Con las elecciones de 2027 en el horizonte, la confianza va a ser el activo más escaso. Y la confianza empieza por mostrar lo que se sabe. Mientras tanto, el único dato diario que tenemos es el precio de irse. Y está subiendo.
Fuentes: cierres de MEP, CCL y riesgo país de Rava Bursátil hasta el 19/10; del 20 al 22/10, El Economista, Infobae y Bloomberg Línea. Citas y causas: RoadShow y Bloomberg Línea. Canje de febrero: iProfesional. Salida medida: BCRA (Balance Cambiario, agosto de 2026) e INDEC (Balanza de Pagos, segundo trimestre de 2026).

Cargando comentarios...