Economía
ECONOMÍA | MERCADOS Y DEUDA
El riesgo país supera los 700 puntos y expone las dificultades del Gobierno para financiar la deuda de 2027
El indicador alcanzó los 710 puntos durante la jornada. Los inversores reclaman dólares disponibles y un programa de financiamiento para los vencimientos de 2027, mientras el Gobierno reivindica el equilibrio fiscal.
El riesgo país argentino volvió a superar los 700 puntos básicos y reabrió los interrogantes sobre la capacidad del Gobierno para financiar los vencimientos de deuda de 2027. El indicador de JP Morgan alcanzó 710 puntos durante la jornada del 20 de octubre, un valor intradiario que no debe confundirse con el cierre definitivo.
El salto se produjo en medio de nuevas presiones sobre los bonos soberanos. El lunes 19 el indicador había terminado en torno a 675 puntos: la diferencia equivale a una suba de aproximadamente 5,2%.
La evolución de los títulos públicos contrasta con los avances fiscales reivindicados por la administración de Javier Milei. El equilibrio presupuestario puede contribuir a reducir las necesidades de endeudamiento, pero no elimina por sí solo los compromisos existentes ni garantiza el acceso a divisas para cancelarlos.
De la recuperación de julio a la presión de octubre
En julio el riesgo país había descendido hasta alrededor de 402–403 puntos básicos, según la serie de referencia utilizada. Desde entonces se produjo una recuperación de las primas exigidas por los inversores para mantener deuda argentina.
El riesgo país sintetiza el rendimiento adicional que exige el mercado por los bonos soberanos frente a los títulos de referencia estadounidenses. Cuando los precios de los bonos argentinos caen, sus rendimientos suben y el indicador tiende a aumentar.
La Argentina enfrenta una combinación compleja: obligaciones en moneda extranjera, reservas cuya composición limita su disponibilidad inmediata y dificultades para regresar de manera sostenida a los mercados internacionales.
El desafío financiero de 2027
Según cálculos de la consultora FMyA, las necesidades financieras del Tesoro y el Banco Central durante 2027 podrían alcanzar aproximadamente US$29.000 millones. De ese total, la estimación identifica US$15.500 millones con fuentes previstas, US$3.500 millones asociados a operaciones todavía en negociación y una brecha de aproximadamente US$10.000 millones.
Son estimaciones privadas, sujetas a las obligaciones incluidas y a supuestos sobre refinanciaciones, desembolsos y otras fuentes de recursos; no equivalen a un faltante definitivo confirmado por el Tesoro.
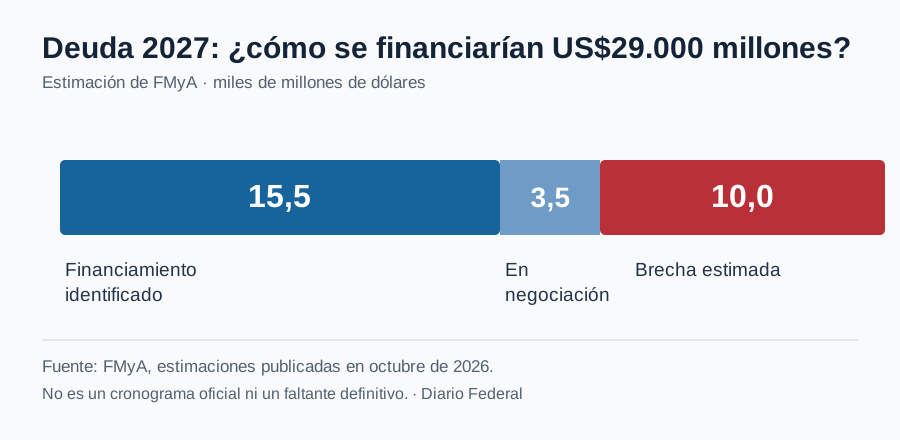
Gráfico: Diario Federal, sobre estimaciones de FMyA. Valores en miles de millones de dólares. No constituye un cronograma oficial de pagos.
El interrogante central no es únicamente cuánto vence, sino qué proporción podrá refinanciarse y qué obligaciones deberán pagarse con dólares efectivamente disponibles.
Los US$125.000 millones anunciados no son una caja disponible
Milei mencionó instrumentos de respaldo financiero potencial de hasta US$125.000 millones. La cifra debe leerse como una declaración sobre recursos y mecanismos posibles, no como una tenencia comprobada de dólares líquidos y de libre disponibilidad.
Reservas, líneas contingentes, acuerdos de intercambio de monedas, financiamiento sujeto a condiciones y flujos futuros de exportaciones son conceptos distintos. Para los acreedores importan sus condiciones, plazos y posibilidades concretas de utilización.
Superávit comercial y reservas: dos medidas diferentes
El comercio exterior registró en septiembre exportaciones por US$10.036 millones e importaciones por US$7.060 millones, con un saldo positivo de US$2.976 millones, según el INDEC. En los primeros nueve meses del año el superávit acumulado llegó a US$21.198 millones.
Es un resultado favorable, pero no significa que el Banco Central incorpore automáticamente una suma equivalente a sus reservas. En la balanza de pagos también intervienen obligaciones financieras, movimientos de capital y otras transacciones.
Las reservas internacionales brutas rondaban los US$50.043 millones al 15 de octubre, de acuerdo con los registros difundidos para esa fecha. Tampoco ese valor debe confundirse con reservas netas utilizables: su composición y contrapartidas son determinantes para evaluar la capacidad de pago.
La política y los vencimientos después de las elecciones
Las elecciones presidenciales de 2027 agregan incertidumbre al horizonte financiero. Sin embargo, atribuir el deterioro de los bonos exclusivamente a un eventual cambio de gobierno sería insuficiente: la administración actual tampoco ha recuperado un acceso estable al crédito internacional.
La sostenibilidad de la deuda requiere una estrategia que trascienda el calendario electoral. Los acreedores necesitan conocer cómo se financiarán los pagos, pero la sociedad también necesita saber qué consecuencias tendrán esas decisiones sobre la inversión, la actividad productiva y los servicios públicos.
Conclusión política: el equilibrio fiscal no reemplaza el desarrollo
El Gobierno convirtió la disciplina fiscal en el eje de su programa económico. La evolución del riesgo país muestra, sin embargo, que la confianza financiera depende además de la disponibilidad de divisas, el crecimiento y la previsibilidad de los compromisos externos.
La Argentina puede exhibir superávit comercial y mejoras fiscales y continuar, al mismo tiempo, condicionada por su restricción externa. El desafío es transformar esos avances en capacidad sostenida de inversión, exportación, empleo y acumulación de reservas.
La oposición también deberá ofrecer respuestas verificables: cuestionar el endeudamiento sin presentar una estrategia de financiamiento sería insuficiente.
Los 710 puntos no son solamente una cifra de mercado. Son una señal de que la estabilización fiscal todavía no se traduce en una solución duradera para el financiamiento externo argentino.
Fuentes y metodología: INDEC, Intercambio Comercial Argentino (septiembre de 2026); BCRA, reservas internacionales; JP Morgan/EMBI, cotizaciones de mercado reproducidas por medios económicos el 20 de octubre; FMyA, estimaciones de necesidades financieras de 2027. Los valores de riesgo país corresponden a operaciones intradiarias y los cálculos de FMyA son proyecciones privadas.
Cargando comentarios...