CONGRESO NACIONAL | ENDEUDAMIENTO FAMILIAR
Milei encontró en Llaryora las abstenciones que necesitaba para frenar el alivio a las familias endeudadas
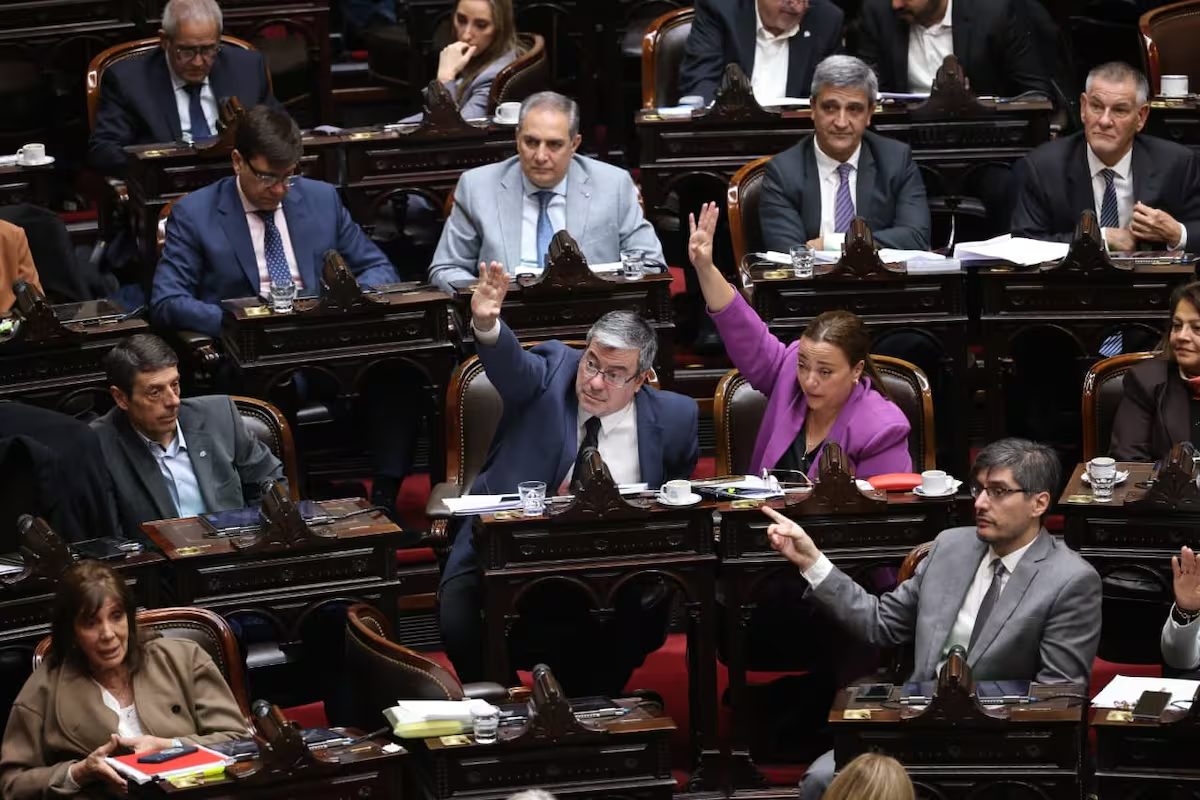
Con cinco abstenciones decisivas de los diputados cordobeses, el oficialismo devolvió a comisión los proyectos para refinanciar deudas y limitar los intereses de bancos y plataformas financieras. La maniobra expuso las contradicciones del gobernador de Córdoba, que impulsa alivio en su provincia pero facilitó el bloqueo de una solución nacional.
Lo que tenés que saber
- La moción de vuelta a comisión ganó 121 a 117, con cinco abstenciones de diputados cordobeses que responden a Llaryora.
- Los proyectos opositores proponían emergencia, refinanciación y un tope de cuotas del 30% de los ingresos.
- Córdoba tiene su propio programa de alivio, pero sus diputados facilitaron postergar uno nacional.
Cinco abstenciones que cambiaron el resultado
La madrugada del jueves 22 de octubre dejó una escena reveladora de la política argentina. Después de una sesión maratónica de más de quince horas, el gobierno de Javier Milei logró impedir que avanzara una legislación destinada a aliviar el endeudamiento de millones de hogares. No lo hizo con una mayoría contundente ni con un proyecto alternativo que resolviera el problema, sino con una maniobra parlamentaria que contó con la colaboración decisiva de los diputados vinculados al gobernador cordobés Martín Llaryora.
La votación terminó con 121 votos afirmativos, 117 negativos y cinco abstenciones. La moción presentada por la diputada libertaria Silvana Giudici devolvió los proyectos a comisión, sin fecha cierta para retomar su tratamiento.
Las cinco abstenciones llegaron de los diputados cordobeses de Provincias Unidas que responden a Llaryora. Su decisión permitió al oficialismo conservar una mayoría circunstancial que, de otro modo, habría quedado seriamente comprometida.
La paradoja política es evidente: mientras Llaryora sostiene públicamente una posición diferenciada del Gobierno nacional en distintas cuestiones económicas y sociales, sus diputados terminaron facilitando una decisión que favoreció la estrategia parlamentaria de La Libertad Avanza.
No se trató de una votación menor. En juego estaba la posibilidad de establecer mecanismos de refinanciación, limitar intereses punitorios y ofrecer alternativas a quienes acumulan deudas con bancos, tarjetas de crédito y plataformas digitales.
La Argentina endeudada: cuando el crédito reemplaza al salario
El problema que el Congreso dejó pendiente no nació de una discusión teórica sobre regulación financiera. Es la consecuencia de un deterioro de la capacidad de pago de los hogares, combinado con la expansión del crédito al consumo y el encarecimiento de las obligaciones financieras.
En septiembre, El País informó que más de 20 millones de argentinos registraban deudas con bancos, billeteras virtuales, tarjetas y otras entidades. Según los datos citados en esa investigación, el 26,1% de los deudores presentaba atrasos y el 17,5% del monto prestado estaba en situación irregular, frente al 4,2% de fines de 2023.
| Deuda en situación irregular | % del monto prestado |
|---|---|
| Fines de 2023 | 4,2% |
| Dato citado en septiembre de 2026 | 17,5% |
Fuente: El País, septiembre de 2026.
La dimensión económica de este fenómeno obliga a distinguir dos situaciones. Una parte del endeudamiento responde a decisiones habituales de consumo o financiamiento. Otra refleja el uso creciente del crédito para compensar ingresos insuficientes, pagar servicios, comprar alimentos o afrontar gastos que antes se cubrían con el salario.
Durante el debate, Martín Lousteau sostuvo que la caída del poder adquisitivo y el aumento de los gastos fijos explicaban buena parte de las dificultades de pago. Según las estimaciones que expuso en el recinto, los ingresos reales perdieron capacidad de compra mientras los servicios absorbían una proporción creciente del presupuesto familiar.
Esa combinación arma un círculo difícil de romper: las familias se endeudan para completar sus ingresos, destinan una parte cada vez mayor de esos ingresos a pagar intereses y terminan necesitando nuevos créditos para cancelar los anteriores. El problema deja de ser solo financiero y pasa a ser una cuestión de distribución del ingreso, consumo y sostenibilidad social.
Bancos, Mercado Pago y el negocio del crédito de consumo
Uno de los ejes de la controversia es el papel de las entidades financieras y de las plataformas tecnológicas que ampliaron su participación en el mercado de préstamos personales. Mercado Pago, del ecosistema empresarial fundado por Marcos Galperin, ocupa un lugar destacado por la cantidad de usuarios que acceden a financiamiento con herramientas digitales.
Una investigación publicada por Infobae en agosto, basada en registros del Banco Central, señaló que Mercado Libre concentraba cerca del 19% de las personas morosas del sistema, aunque representaba solo el 2,9% del dinero total en mora. La diferencia se explica, sobre todo, por el menor monto promedio de los préstamos.
| Participación atribuida a Mercado Libre | % |
|---|---|
| Personas morosas | ~19% |
| Monto total en mora | ~2,9% |
Valores aproximados del análisis de Infobae (agosto de 2026). Son dos indicadores distintos: cantidad de deudores y volumen de dinero.
Las plataformas digitales pueden llegar a millones de personas con créditos de montos relativamente chicos. Eso amplía el acceso al financiamiento, pero abre preguntas sobre las tasas, el costo financiero total, la evaluación de solvencia y la protección de los consumidores.
Galperin respaldó públicamente la posición de Milei contraria a un rescate estatal generalizado de deudores. Corresponde diferenciar ese respaldo político de cualquier afirmación sobre una intervención empresarial en la votación: no hay elementos en las fuentes consultadas para sostener que Mercado Pago haya ordenado o negociado las abstenciones cordobesas.
La cuestión de fondo es otra: qué responsabilidad les corresponde a los prestamistas, a los consumidores y al Estado cuando la morosidad alcanza dimensiones que exceden los incumplimientos individuales.
Dos modelos enfrentados: información financiera o intervención sobre las deudas
El dictamen de La Libertad Avanza privilegiaba la educación financiera y la información clara sobre el costo de los créditos. No fijaba topes de tasas ni refinanciaciones para los deudores en dificultades.
La oposición planteaba medidas más directas, aunque con diferencias entre sí. El dictamen de Unión por la Patria, la Coalición Cívica y parte de Provincias Unidas proponía una emergencia de 180 días, refinanciación de deudas de hasta dos canastas básicas, eliminación de los intereses punitorios y cuotas que no superaran el 30% de los ingresos. El de Argentina Federal establecía una emergencia de un año y un programa de desendeudamiento con tasa fija de hasta 35% nominal anual, bajo ciertas condiciones.
| Aspecto | Dictamen oficialista | Propuestas opositoras |
|---|---|---|
| Enfoque | Información y prevención | Emergencia y refinanciación |
| Tasas | Sin tope | Límites al costo financiero |
| Deudas vencidas | Sin quita | Eliminación de punitorios |
| Cuotas | Herramientas de transparencia | Hasta el 30% de los ingresos |
| Intervención estatal | Acotada | Regulación temporal y supervisión |
No se discutía, por lo tanto, una condonación indiscriminada de todos los préstamos ni que el Estado asumiera el costo de las deudas privadas. El debate giraba alrededor de quién debía absorber los costos de una reestructuración y qué instrumentos podían frenar el crecimiento de la mora.
La contradicción cordobesa: alivio provincial y bloqueo nacional
La decisión de los legisladores alineados con Llaryora adquiere otro peso cuando se miran las políticas de su propia provincia. Córdoba figura entre las jurisdicciones que crearon herramientas para aliviar el endeudamiento: el Banco de Córdoba ofrece mecanismos de consolidación de deudas y el gobernador promovió el programa Alivio Cordobés, con refinanciaciones a tasas más bajas y plazos más largos.
El mismo problema que en Córdoba mereció una respuesta con instrumentos provinciales no encontró el acompañamiento de sus representantes para avanzar hacia una solución nacional.
La comparación no significa que ambos esquemas sean idénticos ni que una abstención equivalga a rechazar toda forma de asistencia. Pero expone una contradicción que el gobernador debería explicar: ¿por qué impulsar alivio financiero en Córdoba y facilitar, al mismo tiempo, la postergación de proyectos con objetivos parecidos para todo el país?
La respuesta puede estar en la dinámica de negociación entre gobernadores y el Poder Ejecutivo, donde los apoyos legislativos se convierten en recursos de poder. Las fuentes consultadas, de todos modos, no permiten confirmar una contraprestación concreta a cambio de las abstenciones.
El federalismo de los acuerdos y la fragilidad de la oposición
El resultado también mostró los límites de una oposición que logra instalar problemas sociales en la agenda, pero no siempre consigue mayorías estables para resolverlos.
En septiembre, distintos bloques habían forzado el tratamiento del endeudamiento. La presión abrió la discusión y permitió avanzar con dictámenes, pero el oficialismo conservó capacidad para neutralizar el desenlace. La cantidad de proyectos —El Cronista contabilizó al menos 59 iniciativas en el año— mostró tanto la importancia del problema como la dispersión de las respuestas. El Gobierno aprovechó esa fragmentación y, con una moción de procedimiento, evitó una votación definitiva sobre el fondo.
La vuelta a comisión no significa que las iniciativas hayan sido rechazadas para siempre: pueden volver a discutirse. Pero sin un plazo obligatorio, el oficialismo consiguió sacar el tema de la agenda inmediata.
La discusión que Milei evita: quién paga el costo de la crisis
El Presidente sostiene que el endeudamiento es una relación entre particulares y que una intervención estatal podría trasladar los costos a quienes no contrajeron esas deudas. El argumento plantea una preocupación legítima: cualquier programa de asistencia debe definir cómo se financia, evitar incentivos al incumplimiento y cuidar la estabilidad del sistema de crédito.
La posición contraria deja una pregunta difícil de esquivar: ¿qué pasa cuando una proporción creciente de hogares deja de poder pagar, no por una decisión individual aislada, sino en un contexto de pérdida de ingresos y costos financieros altos?
La ausencia de intervención tampoco es neutral. Puede favorecer a determinados acreedores, aumentar las ejecuciones y profundizar la exclusión financiera, aunque también es cierto que una regulación mal diseñada podría cerrar el crédito futuro. El desafío es proteger a los consumidores sin provocar una nueva contracción del financiamiento, y la experiencia de varias provincias muestra que hay caminos intermedios entre un rescate general y la abstención total del Estado.
Una victoria parlamentaria que no resuelve la crisis
La madrugada del 22 de octubre dejó una victoria táctica para Javier Milei y una derrota para quienes buscaban aprobar medidas inmediatas de alivio.
También mostró una dimensión más profunda de la política argentina: gobernadores que construyen discursos de autonomía frente a la Casa Rosada y, cuando la correlación de fuerzas lo exige, terminan facilitando decisiones centrales del oficialismo. Llaryora quedó en ese lugar. Sus diputados no acompañaron la moción libertaria, pero sus abstenciones fueron decisivas para que prosperara.
El Gobierno logró sacar de la discusión inmediata una ley que podía cambiar las condiciones para refinanciar deudas con bancos y plataformas digitales. Lo que no consiguió fue cambiar la situación económica que dio origen al debate. Detrás de las cifras de morosidad hay salarios, jubilaciones, pequeños comerciantes y familias cuyos ingresos no alcanzan para sostener sus obligaciones.
El endeudamiento deja de ser una herramienta de progreso cuando se convierte en el modo permanente de financiar la subsistencia. El Congreso puede postergar una ley, pero no puede votar la desaparición de las deudas. Y mientras la política negocia abstenciones, los intereses siguen corriendo.
Fuentes consultadas: Parlamentario: cómo fue el desenlace de la sesión · Infobae: el endeudamiento familiar volvió a comisión · La Unión: Diputados frenó el proyecto · Examedia: el Gobierno bloqueó el debate con ayuda cordobesa · La Política Online · iProfesional · Agencia Noticias Argentinas · TN · El País · El Cronista


Cargando comentarios...